Wissen an der Buchung
Bei jeder Buchung die Antwort auf das Warum.
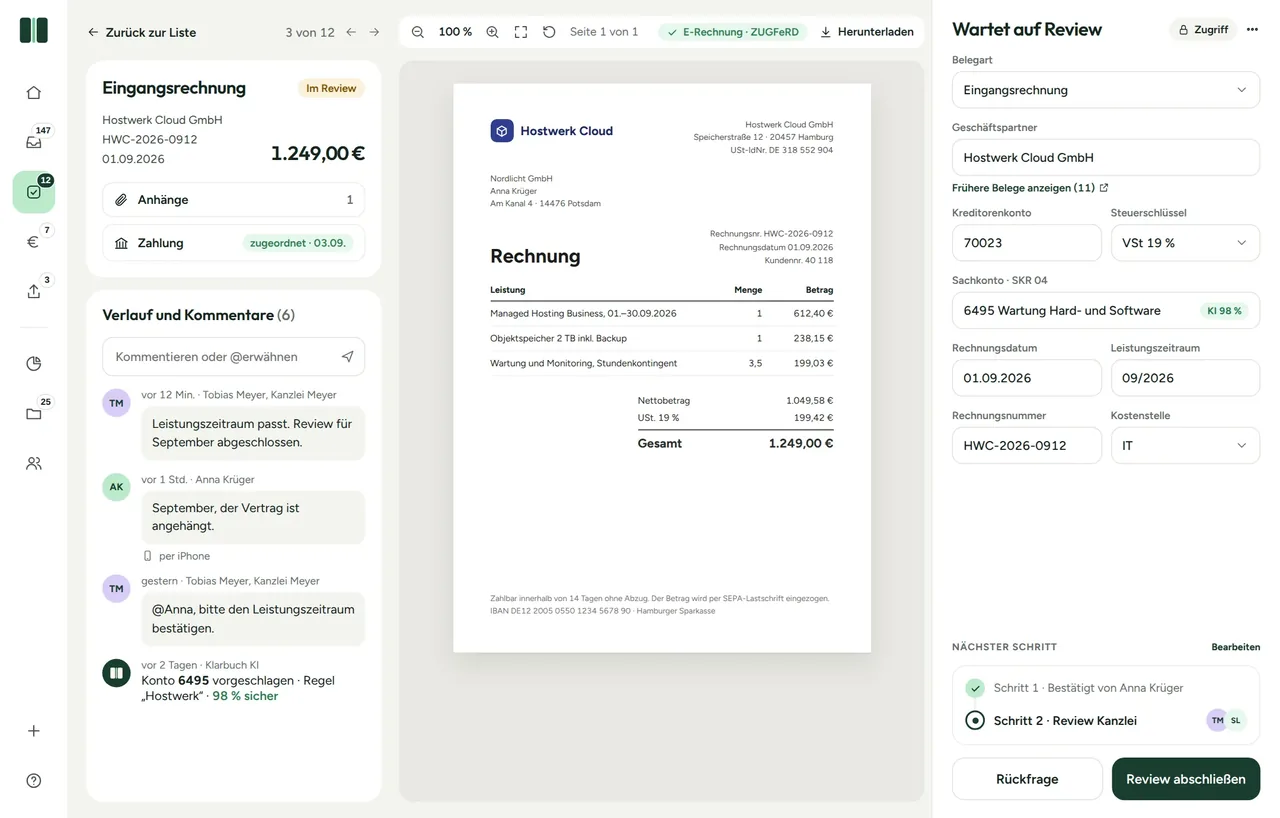
Klara bucht nicht nur vor, sie erklärt auch: mit Buchungssatz, Fundstelle im Gesetz, Urteil und eurer Regel aus dem Leitfaden. So lernst du nebenbei, statt hinterher nachzufragen.
Soll an Haben, mit Begründung.
Du siehst, auf welche Konten gebucht wird und warum. Wenn du tiefer einsteigen willst, führt dich ein Klick in die passende Lektion.
- Buchungssatz in Soll und Haben
- Gesetz, Verwaltungsanweisung oder Urteil mit Fundstelle
- Verweis auf euren Kontierungsleitfaden
| Buchungssatz · SKR 04 | Soll | Haben |
|---|---|---|
| 6640Bewirtungskosten, 70 % | 109,65 | |
| 6644Nicht abzugsfähige Bewirtungskosten | 46,99 | |
| 1406Abziehbare Vorsteuer 19 % | 29,76 | |
| 1800Bank | 186,40 |
Normen dort, wo du sie brauchst.
Jeder Hinweis zeigt Stand und Fundstelle. Für deinen Einzelfall berät dich dein Steuerberater.
Learning Journeys
Schritt für Schritt zur eigenen Buchhaltung.
Kurze Lektionen mit Beispielen aus deiner eigenen Buchhaltung. Für dich als Geschäftsführer und für dein Team, mit Fortschritt, den du siehst.
Buchhaltung verstehen
Von Soll und Haben bis zum Monatsabschluss. Mit Beispielen aus deinen eigenen Belegen.
3 von 7 Lektionen erledigtDoppelte Buchführung, endlich verständlich.
Soll und Haben, Buchungssätze, Kontenrahmen: Die Academy erklärt es an deinen eigenen Belegen statt an Lehrbuchbeispielen. Mit kurzen Fragen, damit es hängen bleibt.
- Beispiele aus deiner eigenen Buchhaltung
- Kurze Fragen nach jeder Lektion
- Grundlagen nach § 238 HGB und GoB
Jede Buchung hat zwei Seiten. Was im Soll steht, steht in gleicher Höhe auch im Haben, verteilt auf mehrere Konten.
Lernen im Alltag
So lernst du mit der Academy.
Nicht im Seminar, sondern dort, wo die Frage entsteht.
Du buchst
Belege, Rechnungen, Bescheide.
Klara erklärt das Warum
Mit Buchungssatz, Gesetz und Urteil.
Lektion, wenn du tiefer willst
Kurz, mit Fragen und Fortschritt.
Deine Kanzlei ergänzt
Eigene Regeln und Hinweise im Leitfaden.
Academy für alle
Ratgeber, Fristen und Vorlagen, auch ohne Konto.
Was eine GmbH ohne Steuerberater darf, wann welche Frist endet, wie ein Gesellschafterbeschluss aussieht. Geprüft und mit Quellen.
Mit deinem Berater
Deine Kanzlei ergänzt das Wissen.
Sie hinterlegt eigene Hinweise und Regeln im Kontierungsleitfaden. So lernt dein Team genau das, was in deiner GmbH gilt, und die Rückfragen werden weniger.
- Eigene Hinweise der Kanzlei an der Buchung
- Journeys für neue Mitarbeitende zuweisen
- Weniger Rückfragen im Monatsabschluss
Im Paket
in KürzeKlarbuch Academy
Die Hinweise mit Gesetz und Urteil sind in jedem Klarbuch-Paket enthalten. Für die Learning Journeys nennen wir den Preis vor dem Start.
Häufige Fragen
Ist das Steuerberatung?
Nein. Die Academy erklärt allgemeine Regeln und zeigt die Fundstellen. Für deinen Einzelfall berät dich dein Steuerberater.
Wie aktuell sind die Hinweise?
Jeder Hinweis hat einen Stand und eine Fundstelle. Ändert sich ein Gesetz, aktualisieren wir die Hinweise und zeigen, was neu ist.
Kann mein Team die Journeys machen?
Ja. Du weist Journeys zu und siehst den Fortschritt.
Brauche ich Vorwissen?
Nein. Die Journey „Buchhaltung verstehen“ startet bei Soll und Haben.
Greift ineinander
Ein System, in dem alles zusammenhängt.
Starte mit deiner GmbH in die Pilotphase.
Sechs Monate kostenlos, mit persönlichem Onboarding. Deine Kanzlei arbeitet parallel weiter.